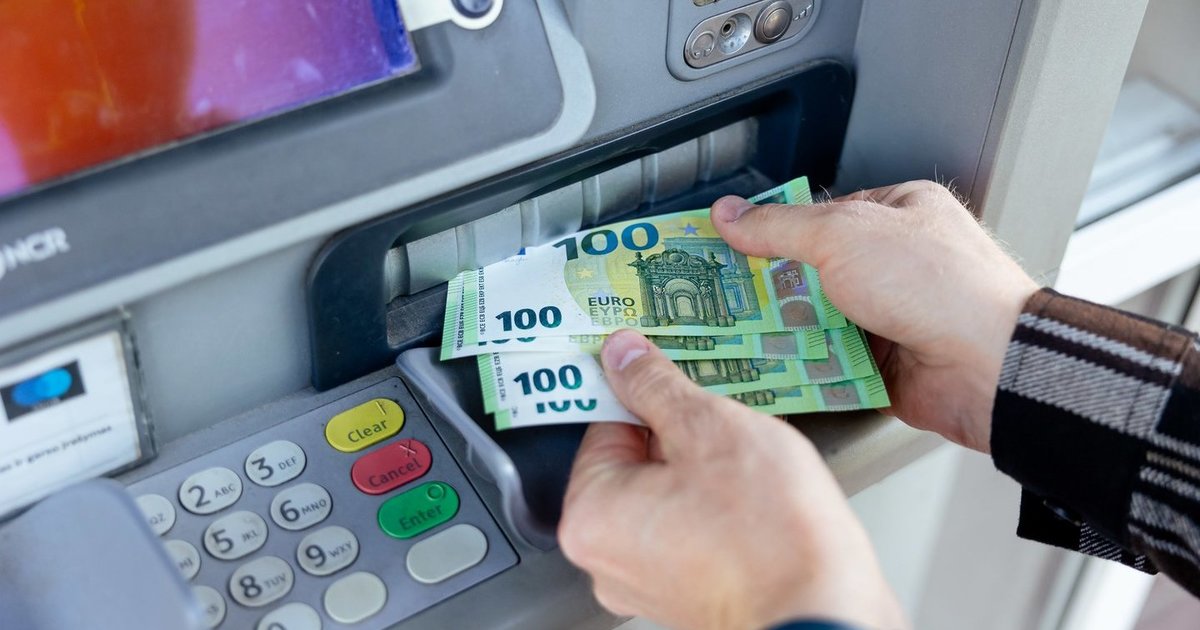
Gyventojai dažnai raginami taupyti ir turėti finansinį rezervą, tačiau grynaisiais sukauptos santaupos vėliau gali sukelti papildomų klausimų. Pinigus pervedant ar įnešant į banko sąskaitą, kai kuriais atvejais gali tekti pagrįsti jų kilmę.
Vienas vyras pasakojo, kad grynųjų daugiausia sukaupė iš gimtadienių, Kalėdų ir kitomis progomis gautų dovanų. Nusprendęs įsigyti būstą su paskola, jis santaupas nori panaudoti pradiniam įnašui ir todėl planuoja jas perkelti į banko sąskaitą.
Tačiau vyrui kilo nerimas: artimieji perspėjo, kad įnešus didesnę sumą bankas gali paprašyti paaiškinti jos kilmę, o pačios lėšos esą gali būti apmokestintos. Tad kyla klausimas, kaip tokią operaciją atlikti laikantis teisės aktų ir išvengti nereikalingų rūpesčių.
Bankai turi pareigą domėtis pinigų kilme
„Luminor“ mažmeninės bankininkystės vadovė Lietuvoje Ieva Linkutė-Urbonė paaiškino, kad bankai privalo laikytis Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatyme nustatytų reikalavimų.
Todėl tam tikrais atvejais klientų gali būti prašoma nurodyti lėšų kilmę ir pateikti ją patvirtinančius dokumentus. Tarp galimų įrodymų – darbdavio pažymos, Valstybinei mokesčių inspekcijai pateiktos pajamų mokesčio deklaracijos, kilnojamojo ar nekilnojamojo turto pirkimo-pardavimo sutartys, dovanojimo sutartys, prekių pirkimo-pardavimo dokumentai, transportavimo dokumentai ir sąskaitos faktūros.
Vertinama ne tik įnešama suma. Bankas taip pat atsižvelgia į visą operacijos aplinką ir į tai, ar ji atitinka įprastą kliento finansinę veiklą.
Jeigu santaupos ilgą laiką buvo kaupiamos grynaisiais iš darbo pajamų, dovanų ar kitų teisėtų šaltinių, rekomenduojama išsaugoti dokumentus, galinčius patvirtinti jų kilmę. Jei tokių dokumentų nebeliko, situacija nagrinėjama individualiai, o žmogaus gali būti paprašyta papildomai paaiškinti, kaip pinigai buvo sukaupti.
Planuojantiems grynuosius panaudoti būsto pradiniam įnašui ar kitam didesniam pirkiniui, patariama nelaukti paskutinės akimirkos ir iš anksto pasirūpinti reikalinga informacija. Jei bankui prireiks papildomo vertinimo, gali būti paprašyta pateikti daugiau duomenų, o kai kuriais teisės aktuose numatytais atvejais tam tikros operacijos gali būti laikinai apribotos, kol patikra bus baigta.
Be paaiškinimo didesnės sumos geriau neįnešti
„Swedbank“ klientų aptarnavimo departamento vadovas Saulius Drasutis nurodė, kad gyventojai privalo pateikti pinigų kilmę pagrindžiančius dokumentus, kai į banką įnešama 7,5 tūkst. eurų ar didesnė grynųjų suma.
Vis dėlto bankas gali domėtis lėšų kilme ir tada, kai suma mažesnė. Taip nutinka, jei kyla pagrįstų klausimų dėl pinigų šaltinio arba atliekamų operacijų pobūdžio.
Pasak S. Drasučio, prieš planuojant didesnį grynųjų įnešimą reikėtų būti pasirengusiam paaiškinti, iš kur pinigai gauti ir kaip sukaupti. Tai aktualu ir tiems, kurie santaupas daugelį metų kaupė iš gimtadienių, Kalėdų ar kitomis progomis gautų dovanų.
Bankas vertina ne vien konkrečią įmoką, bet visą kliento operacijų visumą: jo veiklą, finansinį elgesį, ankstesnių operacijų istoriją ir kitą turimą informaciją. Taip pat tikrinama, ar nurodomas lėšų šaltinis dera su žmogaus finansine padėtimi ir įprastu elgesiu.
„Swedbank“ atstovas pabrėžė, kad nėra vieno visiems atvejams taikomo kriterijaus. Kiekviena situacija vertinama individualiai, atsižvelgiant į visas aplinkybes ir turimus duomenis.
Vienodos ribos bankuose nėra
„Artea“ banko privačių klientų paslaugų vadovė dr. Dalia Kolmatsui teigė, kad šiame banke nėra nustatytos universalios sumos, nuo kurios visais atvejais būtų pradėta tikrinti grynųjų kilmę.
Bankai privalo pažinti savo klientus, suprasti jų finansinių operacijų pobūdį ir prireikus įsitikinti, kad lėšos gautos teisėtai. Dėl to papildomos informacijos ar dokumentų gali būti paprašyta nepriklausomai nuo įnešamos sumos.
Vertinama, ar operacija atitinka bankui žinomą informaciją apie klientą, jo finansinę veiklą ir kitas reikšmingas aplinkybes. Pavyzdžiui, jei žmogus įprastai banko sąskaitą naudoja kasdieniams mokėjimams, o staiga įneša didelę grynųjų sumą, bankui gali kilti papildomų klausimų.
Toks prašymas savaime nereiškia, kad klientas įtariamas neteisėta veikla. Tai įprasta finansų įstaigų taikoma prevencinė priemonė, skirta finansų sistemos saugumui užtikrinti.
Didesniam įnešimui gali būti taikomi mokesčiai
I. Linkutė-Urbonė nurodė, kad „Luminor“ klientai grynuosius gali įnešti į kortelės sąskaitą pinigus priimančiuose „Luminor“ arba „Medus“ bankomatuose.
Per kalendorinį mėnesį į „Visa Debit“ kortelę nemokamai galima įnešti iki 2 tūkst. eurų. Viršijus šią ribą, taikomas 0,2 proc. mokestis nuo įnešamos sumos.
„Swedbank“ bankomatuose, kuriuose galima atlikti tokią operaciją, grynųjų įnešimas į savo sąskaitą yra nemokamas. Tačiau per mėnesį į visas vieno kliento sąskaitas bendrai galima įnešti ne daugiau kaip 7,5 tūkst. eurų.
Norint įnešti daugiau, reikia iš anksto užsiregistruoti ir kreiptis į banko padalinį. Įmokant eurų banknotus į savo sąskaitą, taikomas 0,2 proc. mokestis nuo sumos, bet ne mažesnis nei 5 eurai. Už eurų monetas ir centus taikomas 4,5 proc. mokestis nuo sumos, taip pat ne mažiau kaip 5 eurai.
Šie įkainiai taikomi nepriklausomai nuo to, kada pinigai buvo sukaupti – ar jie taupyti daugelį metų, ar gauti visai neseniai.
D. Kolmatsui taip pat pažymėjo, kad kai kuriais atvejais bankas gali laikinai sustabdyti operaciją ar apriboti finansinių paslaugų teikimą, jei reikia papildomai patikrinti lėšų kilmę arba įvykdyti teisės aktuose numatytas pareigas.
Vis dėlto vien prašymas pateikti papildomos informacijos dar nereiškia, kad klientas negalės naudotis savo lėšomis. Kad patikra vyktų sklandžiai, rekomenduojama bankui pateikti tikslius duomenis ir laiku atsakyti į klausimus. Jei būtina informacija nepateikiama, tam tikrų finansinių paslaugų teikimas gali būti apribotas.
Gali būti apribotas disponavimas sąskaitos lėšomis
S. Drasutis priminė, kad įnešti grynieji tampa banko sąskaitoje esančiomis kliento lėšomis. Pagal Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo reikalavimus, bankas tam tikrais atvejais gali apriboti galimybę jomis disponuoti, jeigu kyla pagrįstų įtarimų dėl pinigų ar operacijos teisėtumo ir pagrįstumo.
Tokiais atvejais klientas gali būti paprašytas pateikti papildomus paaiškinimus ar dokumentus. Galutinis sprendimas priimamas individualiai, įvertinus konkrečias aplinkybes ir banko turimą informaciją.